9月24日,全球首个大型具身智能主题乐园在珠海横琴长隆飞船乐园正式开园。该园区由智元与长隆联合建设,部署超300台机器人,设100多个交互点,开园当日举行全球最大规模常态化人机共舞及全球首创机器人空中飞人演艺。这两年,机器人表演成为大街小巷常见的风景。各大科技馆、主题乐园争相拥抱这股东风,把机器人当成撬动客流的流量密码。
NPC和巨兽养不起
文娱行业呈现出巨大的割裂感:线下消费热度直线攀升,主题公园客流回暖复苏,但褪去热闹的表象后,文旅乐园盈利压力越来越大。一个很重要的原因就是各大乐园的成本居高不下,尤其是人力成本。以开封清明上河园为例,2023年至2025年,公司收入分别为6.73亿元、7.41亿元及7.46亿元,小幅增长;但利润由2.85亿元逐步降至2.78亿元、2.12亿元。毛利率由67.6%降至51.8%,净利率由42.4%降至28.5%。2025年公司直接劳工成本逐年增长,2023年到2025年分别为7980万元、1.06亿元、1.41亿元,两年累计增幅接近77%,占销售成本近四成。长隆、海昌这类以动物为核心资产的主题公园,涉及饲养、医疗、生态,成本只会更高。上海海昌海洋公园曾做过统计,整个园区有3万余只海洋生物,每天的口粮大概3000斤。对比之下,机器人或许会比真人NPC、大型动物更便宜。高盛8月发布的报告显示,人形机器人整机均价将由2025年的4.18万美元降至2035年的2.13万美元,十年降幅近49%。
机器人更便宜只是单向结论
一方面,技术落地是否会带来运维反噬,还是一个值得思考的问题。公园户外一般高温潮湿、人流密集,这类复杂的环境对机器人要求极高,额外的备件更换、驻场运维、技术团队成本,或许会稀释硬件折旧带来的成本优势。另一方面,则是定制开发可能带来的成本倒挂。文旅与机器人企业一般会实行定制开发模式,产品往往绑定专属名字、人设与持续运营预期,但单景区需求有限、开发周期较长,难以规模化走量摊薄研发成本,落地成本要高于通用机型。换句话说,机器人给主题公园撬开了成本重构的口子,但没有跳过商业竞争的本质。
能出一个赛博顶流吗
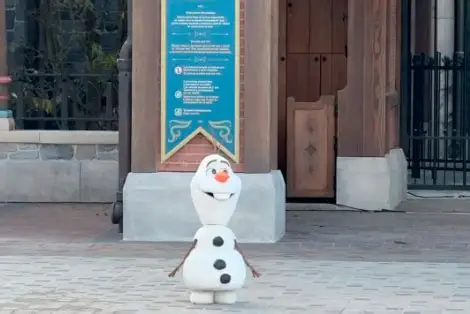
主题公园的IP竞争大致经历了三个阶段:第一代是影视IP授权模式,迪士尼、环球影城手握成熟影视IP,将屏幕形象空间化落地;第二代是本土原创IP模式,国内乐园试图打造自有IP形象,包括真人NPC;第三代,或许机器人时代即将来临。当前绝大多数景区的机器人IP,目前还停留在命名加人设标签的浅层次包装,给机器人起个名字、贴一个诗人或精灵的标签定位,再配上几段预设对话和固定表演,就算完成了IP打造。但缺少完整的故事世界观、角色成长线与持续的内容迭代,游客的好奇心往往只停留在第一次,很难形成长期的情感连接与复购动力。迪士尼的雪宝、星战BDX机器人,是成熟内容IP的线下延伸,背后是全球观众耳熟能详的影视故事。而原创机器人IP是先有硬件,再补人设,一个能立住的机器人IP,需要持续更新互动剧情、设计角色成长线、开发衍生内容,其内容投入成本其实不一定比真人NPC孵化更低。具身智能只是给IP竞争提供了新载体,没有替代内容本身在文娱赛道的地位。